
突然届く手紙
管理会社には日々様々な手紙や問い合わせが来たりします。
今回は税務署から来る「照会書」についてご説明してみようと思います。
一定数の戸数を管理していると、たまーに来るこの調査依頼。
初めて見る担当者は困惑することもあります。
大体の疑問としては
- 何のために調査されているのか?
- そもそも答える義務があるのか?
- 答えることで個人情報保護法に触れないか?
- どこまでの範囲で答えるのか?
- 答えた結果、何が起こるのか?
これらについて私が知る範囲でご紹介してみようと思います。
ちなみに私の個人的見解なども入っているので、迷ったら専門家に相談してください。
あくまで私のこれまでの経験と税務署の方に聞いた範囲などになりますので、その点は悪しからず。
税金を滞納している方の調査
まずは何の為に調査しているかですが
税金を滞納している人の調査です
冒頭の画像でいうと「調査対象者」に記入されている方が所得税や住民税などの税金を滞納している状態です。
そして、多くの場合「調査対象者」と連絡がつかず、税務署が差し押さえなどを検討している段階という訳です。
そこで、現住所の確認や敷金の有無などを管理会社に確認している訳です。
ちなみに調査対象者が勤めている場合は、勤め先の会社にこの「照会書」が届くこともあります。
これも同様に「現在勤めているか?」「給与などを差し押さえることが可能か?」などを調査している訳です。
では、この照会書が届いたら管理会社は回答する義務はあるのでしょうか?
回答はしないといけない
なんとなく、書式の感じからするとアンケート的な雰囲気があるのですが、これはれっきとした法律によるものです。
照会書に小さく書いてある「国税徴収法第141条 質問検査権」が根拠となっています。
ちなみに141条はこんな内容です
(徴収職員の滞納処分に関する調査に係る質問検査権)
第百四十一条 徴収職員は、滞納処分のため滞納者の財産を調査する必要があるときは、その必要と認められる範囲内において、次に掲げる者に質問し、その者の財産に関する帳簿書類(その作成又は保存に代えて電磁的記録(電子的方式、磁気的方式その他人の知覚によつては認識することができない方式で作られる記録であつて、電子計算機による情報処理の用に供されるものをいう。)の作成又は保存がされている場合における当該電磁的記録を含む。第百四十六条の二(事業者等への協力要請)及び第百八十八条第三号(罰則)において同じ。)その他の物件を検査し、又は当該物件(その写しを含む。)の提示若しくは提出を求めることができる。
一 滞納者
二 滞納者の財産を占有する第三者及びこれを占有していると認めるに足りる相当の理由がある第三者
三 滞納者に対し債権若しくは債務があつた、若しくはあると認めるに足りる相当の理由がある者又は滞納者から財産を取得したと認めるに足りる相当の理由がある者
四 滞納者が株主又は出資者である法人
国税徴収法より
この条文でいうと物件オーナーや管理会社は滞納者に対し、家賃という「債権」を持っているという形になります。
その為、この条文の範囲に入ってしまうのです。
そしてこの国税徴収法ですが正当な理由なく回答を拒否したり、虚偽の内容を回答したりすると
罰則があります
第百八十八条 次の各号のいずれかに該当する場合には、その違反行為をした者は、一年以下の懲役又は五十万円以下の罰金に処する。
一 第百四十一条(徴収職員の滞納処分に関する調査に係る質問検査権)の規定による徴収職員の質問に対して答弁をせず、又は偽りの陳述をしたとき。
二 第百四十一条の規定による検査を拒み、妨げ、又は忌避したとき。
三 第百四十一条の規定による物件の提示又は提出の要求に対し、正当な理由がなくこれに応じず、又は偽りの記載若しくは記録をした帳簿書類その他の物件(その写しを含む。)を提示し、若しくは提出したとき。
国税徴収法より
一年以下の懲役または五十万円以下の罰金に処する。
「なんだコレ?回答しなくてもいいか」はダメです。回答は必ずしましょう。
次は気になる個人情報保護法との兼ね合いです。
開示しても大丈夫
そもそもですが、個人情報保護法には例外規定があります。
(第三者提供の制限)
第23条 個人情報取扱事業者は、次に掲げる場合を除くほか、あらかじめ本人の同意を得ないで、個人データを第三者に提供してはならない。
一 法令に基づく場合
個人情報の保護に関する法律より
このように法令に基づいて開示を求められているものには適用されない訳です。
先ほどもご紹介した通り、この照会書は「国税徴収法第141条」を根拠としている訳ですから、開示したことで問題にはなりません。
もちろん、調査対象者の同意も必要はありません。
ただ、だからといって無条件に何でも回答すれば良いか?というと、私はそうは思いません。
ここからは私が回答する時に気を付けていることや、実際の回答方法についてご説明しようと思います。
管理会社が回答する場合の注意点
ここからは実際の回答方法についてご紹介しましょう。
実際の回答は「回答書」で返答します。
この照会書と一緒に「回答書」と「返信用封筒」が同封されており、この回答書と賃貸借契約書の写しをセットにして送付します。
ちなみにこんな感じになっています。

先ほどの照会書と書式はほぼほぼ一緒ですが、まずは回答者の住所氏名連絡先や記入日付を書きましょう。
住所や氏名は会社の住所や担当部署、担当者名でいいでしょう。
その他は質問事項を賃貸借契約書の記載事項を記入していけば良いだけです。
最後に賃貸借契約書のコピーを同封して返送すれば大丈夫です。
しかし、注意することもあります。
私が気を付けている点は
- 関係の無い方の個人情報は守る
- 対応が難しい場合には担当者に確認する
の2点です。
どういうことかというと
よくあるのが「調査対象者」が賃貸借契約書に記載されていない場合です。
どういうことかというと
例になりますが、調査対象者が (仮)山田 太郎 という名前だったとしましょう。
しかし、賃貸借契約書の名義には(仮)山田 花子 とあった場合です。
この場合、恐らくは山田太郎と山田花子は血縁関係などの関係はありそうな気がします。
ですが、山田太郎という人が賃貸借契約書の同居人にも記載が無い場合、本当に関係があるのかは立証しづらいですよね。
こうなると、問題は複雑です。
恐らくは家族や夫婦などの関係であると推測はされますが、賃貸借契約書上は記載が無いにも関わらず、この賃貸借契約書を開示してしまっても良いのだろうか?という疑問が残るのです。
例えば(仮)山田太郎という方が以前住んでいたかもしれないが、現在は同じ苗字の山田花子さんは他人だったら?と思ってしまいます。
先ほども申し上げた通り、この照会書を元に情報を開示しても個人情報保護法には当たらないのですが、万一、別人の情報を開示してしまったとしたらどうなるでしょうか?
その為、私はこういった状況の時はこうしています。
税務署の担当者に電話する
照会書も回答書も下の部分に担当部署と担当者の記載があります。
迷った時はこちらの担当者に電話しましょう。
先ほども書いた通り、わざと回答を拒否したり、虚偽の内容を回答したりすると罰則はありますが、担当者に確認すればそういった恐れはありません。
ちなみに先ほどの例の場合はこんな回答でした。
私「(仮)山田太郎が賃貸借契約書上に名義でも同居人でも記載がないんです」
税務署の担当者(以下 税)「現在の方ってどなたになるんでしょうか?」
私「それは言えないんですが、名前をお伝えしていいか判断がつきません」
税「あぁ、そうですよね、ちなみに(仮)山田太郎さんの名前は入居申込書等にもありませんか?」
私「どこにも記載がないんですよね」
税「そうですか、それであれば賃貸借契約書の有無の欄に無と記載して返送してもらえますか」
こんな感じでした。
こちらとしては協力したいが、開示していいものか迷う部分は確認しても良いと思います。
最後に、私はこういった公的なお問合せでも対応として決めていることがあります。
聞かれたこと以上の話はしない
仮に私が調査対象になっている入居者さんのことで知っていることが有ったとしても、聞かれていないことを自分から話すことはありません。
例えば電話口で聞かれてもいないのに「(仮)山田太郎さん、車は○○に乗ってますよ」とか「たしかお勤め先が〇〇に変わってましたよね」などとは話しませんし、管理会社としては話すべきではない気がしています。
もちろん、そういった質問が正式に聞かれたなら知っている範囲では答えます。
しかし、事実かどうか分からない内容や聞かれてもいない内容については話すことはありません。
これは個人情報の観点という面もあるのですが、縁あって管理物件に住んでいただいた入居者さんに関係の無い事項で、管理会社が追い打ちを掛けるようなことを気分的にしたくない。という個人的な感情だと思います。
いずれにしても、聞かれたことに真摯に対応するだけで十分責務は果たしていますので、無用なトラブルを避ける為にも「聞かれた範囲で答える」で正解だと思います。追加の質問が必要なら聞いてくることでしょうから。
いかがでしたでしょうか。
要は分からない点については「税務署の担当者に聞けばいい」ということなんです。
まだ対応したことのない方に役立つ内容であれば嬉しいです。
お問い合わせ
-
「インボイス制度」~免税事業者と課税事業者~あなたはどっち?
「私は免税事業者」と決めつけていませんか?過去を振り返りましょう 消費税を払わないと「いけない」オーナー 払っても(払わなくても)いいオーナー https://lotushome.jp/blog/3189/ 前回の記事はこちら さて、前回はインボイス制度は消費税の話であることをお話しました。そこで今回は、消費税を払わないといけないオーナー、払ってもいい(払わなくてもいい)オーナーについてお話していきます。その為には課税事業者と免税事業者と消費税の仕組みについて少し理解しておく必要があります。 まず、税金には大きく2種類「直接税」と「間接税」という区別があります。 直接税=自分が国や地方公共団体に直接納める税金 例 固定資産税 所得税 住民税 贈与税 自動車税 など ※税金を納める人(納税義務者)と税金を払う人(担税者)が一致している間接税=税金を直接納めない税金 例 消費税 印紙税 たばこ税 酒税 登録免許税 ガソリン税 など ※税金を納める人(納税義務者)と税金を払う人(担税者)が異なる 消費税は間接税になるため、納税義務者(消費税を納める義務のある人)は預かった消費税を後日、国や地方公共団体に税務署を通して支払うこととなります。前回の記事でも触れましたが、金額の大小に差はあるが、消費税を貰っているオーナーというのは意外と多いという話をしました。では、次は消費税を納めなければいけないのか?という点を説明していきます。 課税事業者と免税事業者 では、消費税を貰ったら必ず消費税を納めなければいけないのでしょうか。これについては事業を営む人は「課税事業者」「免税事業者」のどちらかに必ずなります。賃貸業という事業を営むオーナーさんも個人・法人問わず「事業者」となりますから、どちらかになります。 課税事業者=消費税を必ず納めなければいけない免税事業者=消費税を納めてもいいし、納めなくてもいい このように「課税事業者」は必ず払わなければなりません。では、自身が課税事業者か免税事業者はどうやって決まるのでしょうか? 課税事業者と免税事業者の違い 大まかにいえばこのようになります。消費税は2年前の売上が基準となりますから、2年前に存在しなかった創業したての法人や2年前の課税売上高が1000万円を超えない場合は免税事業者という扱いになる訳です。前回も触れましたが、居住用物件の賃料は「非課税」なため、駐車料などに多少消費税があったとしても、その売上だけでは1000万円という部分には中々到達しないものです。この為、居住用をメインとしている賃貸オーナーさんのほとんどが「免税事業者」となっている訳です。しかし、ここで注意してほしいのは2年前に物件などを売却している場合です。毎月の賃料等だけでは1000万円の課税売上高というのは、それなりの規模にならないと到達しません。しかし、建物の売却金額は課税売上となります。そうすると、2年前に物件を売却していた場合、土地には課税されませんが、建物分については課税売上となります。その為、2年前に1000万円を超える課税売上があった場合は課税事業者となってしまいます。この点は注意が必要です、課税事業者になった年に更に物件の売却をすると、消費税も高額になる恐れがあります。 免税事業者は「払わなくてもいい」が「払ってもいい」 では、ほとんどのオーナーが該当する「免税事業者」ですが、この免税事業者というのは「払わなくてもいい」扱いとなっているのですが、実は「払ってもいい」のです。 「払わなくてもいい税金を払うなんて善人いる訳ないでしょう」 そう、確かにその通りかもしれません。できれば払いたくない税金、そう思うのは当然のことでしょう。しかし、このインボイス制度という仕組みにおいては「免税事業者だったが、消費税を払ってしまった方がいいかも」というケースも出てきます。不思議な話なのですが、次回以降でもご説明していきます。 免税事業者にこそ一番大きな影響のある制度なのです今まで無縁と思っていた消費税が「形を変えて」襲ってくる可能性があるのです 消費税を納めている課税事業者については事務手続きの仕組みだったり、取引先との連携だけで解決できそうな話なのです。次回はインボイス制度の仕組みの話をしていきます。消費税の大体のルールを知って、インボイス制度というものが何をオーナーにさせようとしているのか?を中心にお話していきます。過度に恐れる必要はありませんが、ある程度の知識を持って、方針を決めていかねば解約や賃料減額にもつながりかねない制度です。一緒に学んで、よりよい対策を考えていきましょう。
-
大家が知っておくべき「インボイス制度」~そもそもインボイス制度とは?編~
「私は関係ない」「関係なくても対策を迫られます」 インボイス制度は関係なくても「知らないと損する可能性がある話」です 今回からしばらく「インボイス制度」について書いていきます。このインボイス制度ですが、賃貸物件オーナーにはあまり関係ないことが多いのです。だからといって「私には関係ないから知らなくていい」という訳にはいきません。なぜならインボイス制度をある程度正しく知らないと 「インボイス制度が始まると値下げ交渉や解約がくる可能性がある」 今回のインボイス制度ですが、賃貸業にとっては得することはほとんど無く、損する可能性がある話なのです。知らないと対策も出来ずに損をしてしまう可能性があるのです。 しっかりと知ろうとすると複雑な「インボイス制度」ですが、今回から賃貸物件のオーナー向けに、必要な範囲だけをなるべく分かりやすくご説明と「どうしたらよいのか?」について管理会社として助けになればと思います。 そして、心配になった時は簡単なご質問などは弊社にいただいてもいいですし、詳しい内容や相談については懇意にしている税理士に確認してみてください。 インボイス制度とは「消費税」の話です では何度も出てきた「インボイス制度」という言葉ですが、正式名称は 「適格請求書等保存方式」 と言います。しかし、この名称は大して問題ではありません。制度の説明に進みましょう。 このインボイス制度ですが、まず大前提として「消費税」の話です。これをご覧になっているオーナー、大家、貸主のみなさんの中で「消費税」を払っている方はいますか?恐らくはほとんどの方が払ってはいないのではないでしょうか?ここでいう払っているとは、物を買う時に払った消費税の話ではありません。 貰った消費税を税務署に払っているか? これです。インボイス制度とは納める人(納税義務者)に関係する制度です。ご存じだとは思いますが、消費税は直接国や地方公共団体に納めません。 物を買う時に「事業者」に支払い、その「貰った事業者」が税務署へ納めます。なので、消費税を払ってもらっていない人はそもそも納める必要もないのです。そう、賃貸オーナーのみなさんは消費税を貰っていないと思っていませんか?住居用物件の賃料はそもそも「非課税」であり消費税は含まれておりません、なので多くのオーナーさんは消費税を支払う必要のない「免税事業者」という位置づけだからです。では物件を貸す「賃貸業の売上」の中で消費税は本当に貰ってないのでしょうか?実はオーナーはいくつかの消費税を貰っていたりします。次は何に消費税が掛かっていて、何に掛かっていないのか?をご説明していきます。 課税売上になるもの ならないもの 賃貸物件売上における課税売上になるもの、ならないもの表 このようになっています。こうやって見ると、普段意識していないだけで、課税売上となるものを貰っていることもあるのです。そして、一番多いかもしれない「駐車料」ですが、課税売上になります。しかし、表の中でも駐車料は課税売上になりない条件もあります。※1として課税売上にならない条件があります。 その条件とは①②の条件全てを満たしたうえで、居住用賃貸物件の賃料に含めることで非課税となります。 ①集合住宅に係る駐車場で、入居者1戸当たり1台分以上の駐車スペースがある②自動車の有無に関わらず割り当てられる等で賃料とは別に駐車場使用料を受け取っていない要は1台付無料とか賃料に含むことで「あくまでサービス扱い」であるということになります。こうやって見ると、金額の大小はあると思いますが、全く受け取っていないというオーナーも少ないのではないでしょうか。 次回の予告 今回はインボイス制度の入り口と消費税を貰っているのか?いないのか?についてお話をしました。次回以降ではみなさんが貰った消費税を払った側が「払った証明書をくれ」という「インボイス制度」の中身や貰った消費税の仕組みと「インボイス制度」がもたらすオーナーへの影響をお話ししていこうと思います。
-
お部屋に出る蟻(アリ)!間違った毒餌選び
餌の選び方を間違うと効果は出ません!選び方をご紹介 活発に動くのは6月~11月 我々ロータスホームは鹿児島県は霧島市という場所で賃貸管理を行っています。人口12万の都市ではありますが、鹿児島県ということもあり、山や野原が多くあります。そうすると初夏から秋口に掛けて発生するのが 蟻(アリ) です。通常はシロアリと区別する為、黒蟻と呼んだりもしますが、大都市でも発生し、時に住戸内へ侵入してきます。噛んだり、食べ物に集まったりと気持ちの良い物ではありません。小さい蟻、侵入を防ぐのは極めて難しいものです、小さいが故に少しの隙間があれば入ってきます。窓サッシの隙間など、どうしようもない箇所からの侵入もあります。 有効な毒餌!選び方を間違うと効果はゼロ そこで、有効な対策になるのがアリの巣コロリに代表される「毒餌」タイプの防虫材蟻はその性質上、餌を巣に持っていき、共有します。その為、毒餌を持って帰ってくれれば、上手くいけば女王蟻まで到達することができ、あなたのお家に出る蟻を一網打尽にすることができます。しかし、この毒餌選び!難しいのです。大きく分けると粒になった「顆粒タイプ」蜜状のドロッとした「液状タイプ」に分かれるのです。このどちらかを選んだりしないといけないのですが、間違うと効果が出ません。 基本的にはジェルから始めてみよう では、このどちらかですが、選び方の一つが「アリの大きさ」です。まず顆粒タイプになると大きさもそれなりになるため、大きいアリでないと運べません。なので、よほどアリに詳しくない限りは液状タイプから始めてみましょう。そう、そして肝心のアリですが、住宅に入ってくるようなアリの種類も日本でも結構あるのです。アリの種類や大きさによって好きな餌も違ってきます。しかし、小は大を兼ねません。まずは液状タイプからスタートしてみてください。効果が無いようであれば顆粒タイプを試す方がいいと思います。
-
気を付けて!ファンヒーター×マンション=カビ
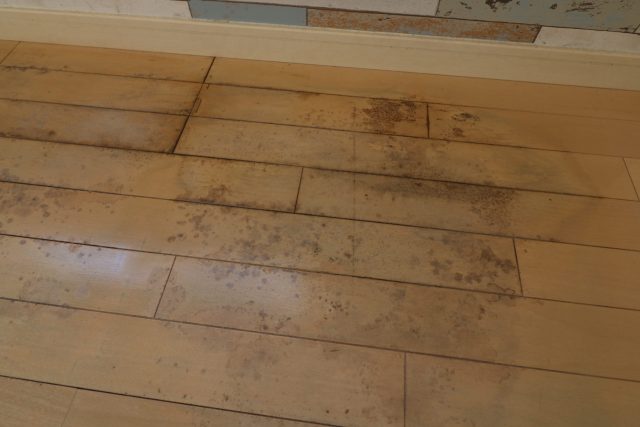
逆に思っている方必見!ファンヒーターは部屋の湿度を「上げる」 今回は勘違いしている方が多いファンヒーターの使用方法をご紹介いたします。私は個人的に冬が一番苦手です。南国鹿児島育ちということもありますが、その中でも寒さに弱い自負があります。そんな私の強い味方が暖房器具になるのですが、この暖房器具の中でも「ファンヒーター」によるカビの発生を知らない方が多くいらっしゃるようなので、今回は実際の被害も含めてご紹介いたします。タイトルにある通りですが、石油やガスといったファンヒーター系は使用すると お部屋の湿度(しつど)を上げます これを逆に思ってる方が多くいらっしゃいます。何で?お部屋で火を燃やすから水分蒸発するんじゃない?違うのです、仕組みはザっとこんな感じです。ガスや石油には炭素(C)や水素(H)が含まれています。そして、燃やすことで空気中の酸素(O2)と結合します。そうすると炭素はCO2=二酸化炭素 になり水素はH2O=水になっていくのです。使えば使う程、加湿してくれるのです。え?でも暖かい空気が肌に当たって乾燥してる気がするよ?という方!そうなのです、暖かい風が当たると人の肌は「乾燥している気」がするのです。そして風が当たることで水分が飛ばされるのも多少あるとは思います。ちなみに灯油1リットルを燃やすと1リットル分の水蒸気(1リットルの水ではありません)が出るそうです。ガスも石油もストーブも使っているだけで、大体お部屋の湿度を10%程度上げてくれるのです。 じゃあエアコンは?電気ストーブは? では他の暖房器具はというと、 エアコンは湿度を下げる 電気ストーブやオイルヒーターは何も変わらない と覚えていただければいいと思います。湿度というのは室温が上がると湿度が下がり、室温が下がると湿度は上がるという仕組みになっています。お部屋の温度が上がると同じ水分量でも湿度は下がってしまうのです詳しく知りたい方は「相対湿度」とか「冬はなぜ乾燥する?」などで調べてもらえばいいと思います。特にエアコンは風も出すことから肌や唇の水分も飛ばしてしまうのです。大して電気ストーブなどは風を起こさず、そのまま空気を温めるため、乾燥しにくいというだけです。 特にマンションでは要注意 ファンヒーターと子ども用のゴム製マットを併用した結果 床にカビが発生 写真はとあるマンションで発生したカビです。ある冬の日に入居者から電話がありました。「床にカビのようなものが出てきている、何か水漏れでもあるのではないか?」そのお部屋にスタッフが行くと、石油ファンヒーターと床の上に子供用の「ジョイントマット」なるポリエチレン製のマットが敷かれていました。当初、経験の浅いスタッフは「水漏れや他の原因でカビが生えたのでは?」と思ってしまい、入居者に随分と責められたりもしたそうです。しかし、原因は入居者が使っているファンヒーターとその上に敷いたマットによる結露でした。昔の家屋でストーブの上にやかんを載せて加湿していてもカビなど生えなかったのは、そもそも木造の戸建などはそこまで気密性の高い造りではありませんでしたから、熱だけでなく、湿度を更にプラスしてもどんどんと外に出ていたのです。気密性の高いマンションでは内側で発生した湿度を逃がすことが出来ないのです。 そもそも賃貸ではファンヒーターやストーブは禁止されてることも そう、こちらの入居者もファンヒーターを使い、乾燥するだろうと加湿器も使い、子ども用のマットも敷いていたため、発見も遅れてカビを発生させてしまいました。賃貸物件では、石油やガス問わずこのファンヒーター系の使用自体を禁止していることがあります。もちろん、第一の原因としては火災の予防になります。そして、マンションなどの気密性の高い物件については、この結露による被害も想定しているのです。ですから、契約書などで使用が認められている場合でも換気を十分に行ってカビの発生をさせないようにしなければなりません。換気不足によるカビの発生は入居者の過失となってしまい、原状回復の義務を負わねばならないこともあります。暖房器具は火災と一酸化炭素中毒と湿度に注意し、上手に使いましょう!ちなみに私のベストアイテムは「こたつ」です。自宅にいる時間の9割はこたつにいます。
-
返して!お引越しで持っていきがちな設備3選
それは持っていかないで!持っていかれがちな設備をご紹介 それはあなたの物ですか? 新しいお部屋へのお引越し、荷物を片付け、新居へ向けての荷造りでもちょっと待ってください。あなたが今梱包したもの、本当にあなたの物でしょうか?今回は賃貸管理会社をしていると、「お部屋の設備だったのに持っていかれてしまった」という物があります。そのほとんどが「勘違い」で悪意なく持っていってしまう物たちです。 基本的に自分の物か自信が無い時は管理会社や貸主に確認しましょう ご紹介していきます。 ①エルボ 洗濯機排水口 この白いL字の部品を「エルボ」といいます これは堂々のNo1でしょうこの部品ですが、洗濯機の排水ホースと排水口をつなぐ部品です。でも、これは気持ちは分かるのです。洗濯機を買った時の付属品の一部と思われやすいんです。地域などにより、これが当たり前についているか否かは管理会社や地域性にもよるのです。しかし、賃貸物件についているものは大体貸主さんが付けたものがほとんどです。悪意が無いのは分かるのですが、取り付ける手間や物代も塵も積もれば山となるなので、持っていかないようにしてくださいね。 ②リモコン 彼らは段ボールに紛れ込む お次は「リモコン」です。最近の設備はリモコン式の物が多くなってきたことでリモコンが紛失してしまうことが増えました。昔はせいぜいエアコン程度でしたが、最近では照明やインターホンなどリモコンを使う物が増加しました。そして、いざお引越しになった時に問題発生です。紛れてしまうんです。何かのリモコンと思われてしまうんでしょうね。正直、エアコンの場合は汎用リモコンといって各社メーカーに合う別売りリモコンがあるのですが、照明となると合うリモコン自体が無いことも多く、非常に困ってしまいます。お手数ですがご確認お願いします。 ③照明 何の変哲もない照明 特にワンルームタイプのお部屋など、お部屋に貸主が良かれと思って設備として付けてある照明これをご自身の物と勘違いして持っていくケースです。設備の場合、契約書や重要事項説明書に書いてあるはずです。手間かもしれませんが、もう一度重要事項説明や契約書を確認してみましょう。写真のような丸いシーリングライトと呼ばれる種類は一般的な物ですが、間違って持っていかれることが多いものです。デザイン性の高い物はやはり間違いにくいのですが・・・ 迷ったら契約書などで確認or管理会社へ聞きましょう 冒頭でも申し上げましたが、迷ったら管理会社や貸主に確認をしましょう。ほとんどの方は特に悪意などもなく、「自分の物」と思ってのことです。しかし、貸主さんからすると「うちの物持っていかれた」となってしまいます。ちなみに一度設備のエアコンを持っていかれたことがありました。そして、流石に悪意あって持っていったのかと思いきや、関西出身の方でした。関西では当時、エアコンは自分の物を持って移動するという地域の商習慣があったそうで、自分の物と勘違いしてしまいました。とのこでした。もちろん平謝りのうえ、「新品のエアコンを取付けてください、お代は払うので」と丁寧に対応いただきました。このように不動産では各地域で習慣が異なるため、設備か否かは確認をしておいた方が良いでしょう。そういえば過去には障子を持っていかれたことがありましたね、「間違いました」と言われましたが、何と間違ったのでしょうか?